
مدیریت پول فقط به میزان درآمد بستگی ندارد؛ بلکه نحوه استفاده از درآمد و تصمیمهایی که برای آینده مالی گرفته میشوند نیز اهمیت زیادی دارند. برخی افراد ترجیح میدهند بخشی از درآمد خود را کنار بگذارند تا در مواقع ضروری با کمبود پول مواجه نشوند. برخی دیگر تلاش میکنند با خرید داراییهای مختلف، ارزش پول خود را حفظ کنند و در بلندمدت ثروت بیشتری به دست آورند. این دو رویکرد بهترتیب پسانداز و سرمایهگذاری نام دارند و هرکدام نقش متفاوتی در برنامه مالی افراد ایفا میکنند.
شناخت تفاوت پسانداز با سرمایهگذاری کمک میکند بدانیم چه زمانی باید پول خود را در دسترس نگه داریم و چه زمانی میتوانیم آن را به داراییهایی اختصاص دهیم که ظرفیت رشد دارند. در ادامه، ده تفاوت اصلی این دو روش، کاربردهای هرکدام و نحوه برنامهریزی برای رسیدن به اهداف مالی را بررسی میکنیم.
پسانداز چیست و چه کاربردی در مدیریت مالی دارد؟
پسانداز (Saving) به معنای کنار گذاشتن بخشی از درآمد فعلی برای استفاده در آینده است. در این روش، هدف اصلی ایجاد پشتوانه مالی، تأمین هزینههای پیشبینینشده و فراهم کردن منابع لازم برای اهداف کوتاهمدت است. برای مثال، فردی که هر ماه بخشی از حقوق خود را برای تعمیر خودرو، هزینههای درمانی یا خرید لوازم ضروری کنار میگذارد، در حال پسانداز کردن است.
یکی از مهمترین کاربردهای پسانداز، ایجاد صندوق اضطراری است. این ذخیره مالی کمک میکند هنگام کاهش درآمد، از دست دادن شغل یا بروز هزینههای غیرمنتظره، نیازی به گرفتن وام یا فروش داراییهای سرمایهگذاری نباشد. همچنین پسانداز امکان برنامهریزی برای خریدهای بزرگتر را فراهم میکند و وابستگی فرد به بدهی را کاهش میدهد.
بااینحال، نگهداری پول بهصورت نقدی یا در ابزارهایی با بازده پایین همیشه به معنای حفظ ارزش آن نیست. اگر نرخ تورم از بازده پسانداز بیشتر باشد، قدرت خرید پول در طول زمان کاهش پیدا میکند. به همین دلیل، پسانداز باید در کنار سرمایهگذاری و متناسب با اهداف مالی فرد مدیریت شود.
سرمایهگذاری چیست؟
سرمایهگذاری (Investment) از نظر علمی، فرایند تخصیص منابع مالی در زمان حال به داراییها یا فعالیتهای اقتصادی با هدف کسب منافع در آینده است. این منافع ممکن است از طریق دریافت درآمد، سود حاصل از افزایش قیمت دارایی یا رشد ارزش سرمایه ایجاد شوند. بااینحال، بازده آینده قطعی نیست و سرمایهگذاری میتواند با زیان نیز همراه باشد.
در علم اقتصاد، اصطلاح سرمایهگذاری بیشتر به ایجاد یا افزایش سرمایه مولد، مانند احداث کارخانه، خرید تجهیزات تولیدی و توسعه زیرساختها اشاره دارد. در حوزه مالی، این مفهوم گستردهتر است و خرید داراییهایی مانند سهام، اوراق بهادار، املاک و طلا را نیز شامل میشود. برای مثال، خرید شمش طلا 10 گرمی میتواند یکی از گزینههای سرمایهگذاری در طلای فیزیکی باشد که انتخاب آن به بودجه، هدف مالی و شرایط بازار بستگی دارد.
سه عامل مهم در تصمیمگیری برای سرمایهگذاری عبارتاند از بازده (Return)، ریسک (Risk) و افق زمانی سرمایهگذاری (Investment Horizon). بازده نشان میدهد سرمایهگذاری چه میزان سود یا زیان ایجاد کرده است؛ ریسک به عدمقطعیت نتایج و احتمال زیان مربوط میشود؛ و افق زمانی، مدتزمانی را مشخص میکند که فرد قصد دارد سرمایه خود را حفظ کند. بنابراین، سرمایهگذاری صرفاً خرید یک دارایی به امید گرانتر شدن آن نیست، بلکه تصمیمی مالی است که باید با توجه به اهداف، ریسکها و نیازهای آینده گرفته شود.
ده تفاوت پسانداز با سرمایهگذاری چیست؟
پسانداز و سرمایهگذاری هر دو برای تأمین آینده مالی انجام میشوند، اما از نظر هدف، ریسک، بازده و زمان استفاده از پول تفاوت دارند. شناخت این تفاوتها کمک میکند منابع مالی را متناسب با نیازهای واقعی مدیریت کنیم.
1. تفاوت هدف پسانداز و سرمایهگذاری چیست؟
هدف اصلی پسانداز، ایجاد امنیت مالی و تأمین هزینههای آینده است. برای مثال، کنار گذاشتن پول برای هزینههای درمانی یا خریدی که قرار است چند ماه دیگر انجام شود، نوعی پسانداز محسوب میشود. در مقابل، سرمایهگذاری با هدف رشد داراییها و کسب بازده در آینده انجام میشود. خرید شمش طلا با هدف نگهداری بلندمدت یا خرید سهام برای کسب بازده، نمونههایی از سرمایهگذاری هستند.
2. پسانداز ریسک کمتری دارد یا سرمایهگذاری؟
پسانداز در ابزارهای کمریسک معمولاً با نوسان کمتری همراه است و ارزش اسمی پول در بسیاری از این ابزارها ثبات بیشتری دارد. در مقابل، ارزش داراییهای سرمایهگذاری ممکن است تحت تأثیر شرایط اقتصادی و تغییرات بازار افزایش یا کاهش پیدا کند. برای مثال، قیمت طلا میتواند در یک دوره رشد کند و در دورهای دیگر کاهش یابد. بنابراین، سرمایهگذاری با وجود ظرفیت کسب بازده بیشتر، احتمال زیان را نیز به همراه دارد.
3. تفاوت پسانداز و سرمایهگذاری از نظر بازدهی چیست؟
بازده پسانداز معمولاً محدودتر و قابل پیشبینیتر است؛ البته میزان آن به ابزار انتخابشده بستگی دارد. سرمایهگذاری میتواند بازده بیشتری ایجاد کند، اما این بازده تضمینشده نیست. برای مقایسه صحیح، باید علاوه بر سود اسمی، تورم و هزینههای خریدوفروش یا نگهداری دارایی را نیز در نظر گرفت. اگر ارزش یک دارایی افزایش پیدا کند اما این رشد کمتر از تورم باشد، قدرت خرید سرمایهگذار ممکن است همچنان کاهش یابد.
4. پسانداز نقدشوندگی بیشتری دارد یا سرمایهگذاری؟
نقدشوندگی به این معناست که فرد با چه سرعت و هزینهای میتواند دارایی خود را به پول قابل استفاده تبدیل کند. پولی که در یک حساب با امکان برداشت سریع نگهداری میشود، معمولاً دسترسی آسانتری دارد. در مقابل، فروش ملک ممکن است زمانبر باشد و فروش سهام، طلا یا سایر داراییها نیز به شرایط بازار و اختلاف قیمت خریدوفروش بستگی دارد. به همین دلیل، پول موردنیاز برای هزینههای فوری بهتر است در ابزارهای نقدشونده نگهداری شود.
5. تأثیر تورم بر پسانداز و سرمایهگذاری چیست؟
تورم باعث افزایش عمومی قیمت کالاها و خدمات میشود و در نتیجه، با یک مبلغ ثابت نمیتوان همان مقدار کالای گذشته را خریداری کرد. اگر بازده پسانداز کمتر از تورم باشد، قدرت خرید آن بهتدریج کاهش مییابد. سرمایهگذاری در داراییهایی مانند طلا یا سهام ممکن است در برخی دورهها به حفظ قدرت خرید کمک کند، اما هیچکدام در برابر تورم مصون نیستند. نتیجه به قیمت خرید، مدت نگهداری و شرایط اقتصادی بستگی دارد.
6. تفاوت پسانداز و سرمایهگذاری از نظر مدتزمان چیست؟
پسانداز معمولاً برای اهداف کوتاهمدت و هزینههایی مناسب است که زمان استفاده از پول در آنها مشخص است. برای مثال، اگر فردی قصد دارد تا یک سال آینده خودرو بخرد، حفظ دسترسی به پول و کاهش احتمال زیان اهمیت زیادی دارد. سرمایهگذاری بیشتر برای اهداف میانمدت و بلندمدت استفاده میشود؛ زیرا زمان بیشتر میتواند فرصت جبران برخی افتوخیزهای بازار را فراهم کند، هرچند تضمینی برای جبران زیان وجود ندارد.
7. برای پسانداز و سرمایهگذاری به چه میزان دانش نیاز داریم؟
مدیریت پسانداز معمولاً به بودجهبندی، کنترل هزینهها و انتخاب ابزار مناسب برای نگهداری پول نیاز دارد. در سرمایهگذاری، علاوه بر این موارد، شناخت ریسک، هزینهها، شرایط بازار و ویژگیهای دارایی اهمیت بیشتری پیدا میکند. برای مثال، خرید شمش طلا مستلزم توجه به وزن، عیار، اصالت، اعتبار فروشنده و شرایط بازخرید است. هرچه شناخت فرد از دارایی بیشتر باشد، احتمال تصمیمگیری آگاهانه افزایش پیدا میکند؛ بااینحال، دانش بیشتر نیز ریسک بازار را حذف نمیکند.
8. هزینههای پسانداز و سرمایهگذاری چه تفاوتی دارند؟
هزینه نگهداری پسانداز به نوع ابزار انتخابشده بستگی دارد و ممکن است پایین باشد یا شامل کارمزد و محدودیت برداشت شود. در سرمایهگذاری، هزینههایی مانند کارمزد خریدوفروش، اختلاف قیمت خرید و فروش، هزینه مدیریت صندوق و مخارج نگهداری میتوانند بازده نهایی را کاهش دهند. برای مثال، هنگام خرید طلای فیزیکی باید علاوه بر قیمت روز طلا، اختلاف قیمت خرید و بازخرید و سایر هزینههای احتمالی را بررسی کرد.
9. پسانداز و سرمایهگذاری چگونه مدیریت میشوند؟
برای مدیریت پسانداز، بهتر است مبلغ مشخصی از درآمد بهصورت منظم کنار گذاشته شود و برای آن هدف تعیین شود. در سرمایهگذاری، علاوه بر تخصیص منظم پول، باید ترکیب داراییها، میزان ریسک و عملکرد سرمایهگذاری نیز بررسی شود. برای مثال، بررسی قیمت شمش طلا یک گرمی میتواند به مقایسه گزینههای خرید طلا با بودجههای مختلف کمک کند. تنوعبخشی به داراییها نیز وابستگی به یک بازار را کاهش میدهد؛ بنابراین، تصمیمگیری صرفاً بر اساس افزایش اخیر قیمت یک دارایی، بدون توجه به اهداف مالی، میتواند ریسک برنامه را افزایش دهد.
10. پسانداز بهتر است یا سرمایهگذاری؟
هیچکدام بهتنهایی پاسخگوی تمام نیازهای مالی نیستند. اگر ذخیره اضطراری ندارید، درآمدتان ناپایدار است یا به پول خود در آینده نزدیک نیاز دارید، پسانداز باید اولویت بیشتری داشته باشد. اما اگر هزینههای ضروری را پوشش دادهاید، بدهیهای پرهزینه را مدیریت کردهاید و برای مدت طولانی به بخشی از پول نیاز ندارید، میتوانید سرمایهگذاری را در برنامه خود قرار دهید. انتخاب مناسب به هدف مالی، افق زمانی و میزان تحمل ریسک بستگی دارد.
برای پسانداز و سرمایهگذاری چه برنامهای داشته باشیم؟
برنامهریزی مالی زمانی مؤثر است که بر اساس درآمد واقعی، هزینههای ضروری و اهداف مشخص انجام شود. نخست باید درآمد خالص ماهانه و مجموع هزینهها را محاسبه کرد تا میزان پول باقیمانده مشخص شود. سپس لازم است بخشی از این مبلغ برای ذخیره اضطراری در نظر گرفته شود. یک معیار رایج، ایجاد ذخیرهای معادل سه تا شش ماه هزینههای ضروری زندگی است؛ البته مقدار مناسب به ثبات درآمد، شرایط خانوادگی و میزان تعهدات مالی بستگی دارد.
پس از ایجاد پشتوانه مالی، میتوان برای اهداف میانمدت و بلندمدت برنامه جداگانهای تعیین کرد. برای مثال، پولی که قرار است طی چند ماه آینده صرف خرید خانه یا خودرو شود، بهتر است در معرض نوسان شدید بازار قرار نگیرد. در مقابل، برای اهداف بلندمدت میتوان با توجه به میزان ریسکپذیری، بخشی از درآمد را به داراییهای سرمایهگذاری اختصاص داد.
برای شروع، این اقدامات را در برنامه مالی خود قرار دهید:
- درآمد خالص، هزینههای ضروری و بدهیهای خود را بهصورت ماهانه محاسبه کنید.
- مبلغ مشخصی را برای ذخیره اضطراری و هزینههای پیشبینینشده کنار بگذارید.
- برای هر هدف مالی، مبلغ موردنیاز و زمان رسیدن به آن را تعیین کنید.
- فقط با پولی سرمایهگذاری کنید که برای هزینههای ضروری و کوتاهمدت به آن نیاز ندارید.
- هزینهها، بازده و میزان ریسک داراییها را بهصورت دورهای بررسی کنید.
نکته مهم این است که لازم نیست برای شروع سرمایهگذاری سرمایه بزرگی داشته باشید؛ مهمتر از مبلغ اولیه، استمرار در پسانداز، شناخت دارایی و رعایت تناسب میان ریسک و اهداف مالی است.

برای سرمایهگذاری چه داراییهایی را بررسی کنیم؟
پس از مشخص کردن میزان پسانداز و سرمایه قابلسرمایهگذاری، باید داراییهای مختلف را با توجه به هدف، افق زمانی، میزان ریسکپذیری و نیاز به نقدشوندگی بررسی کنید. هیچ داراییای در تمام شرایط بهترین انتخاب نیست؛ برای مثال، گزینهای که برای حفظ ذخیره اضطراری مناسب است، ممکن است برای افزایش ثروت در بلندمدت بازده موردانتظار شما را تأمین نکند.
سرمایه گذاری در طلا و شمش طلا
طلا یکی از داراییهایی است که افراد برای حفظ بخشی از ارزش دارایی خود در بلندمدت بررسی میکنند. قیمت طلا تحت تأثیر عواملی مانند قیمت جهانی طلا، نرخ ارز، تورم و شرایط اقتصادی و سیاسی قرار دارد. به همین دلیل، ممکن است در برخی دورهها به حفظ قدرت خرید کمک کند؛ اما رشد قیمت آن تضمینشده نیست و احتمال افت قیمت نیز وجود دارد.
برای مثال، فردی که بخشی از پسانداز بلندمدت خود را به طلا اختصاص میدهد، باید علاوه بر قیمت خرید، هزینههای خریدوفروش، اختلاف قیمت خرید و فروش، اصالت محصول و امکان نقد کردن آن را نیز در نظر بگیرد. خرید طلای فیزیکی به بررسی عیار، وزن، اعتبار فروشنده و مدارک اصالت نیاز دارد.
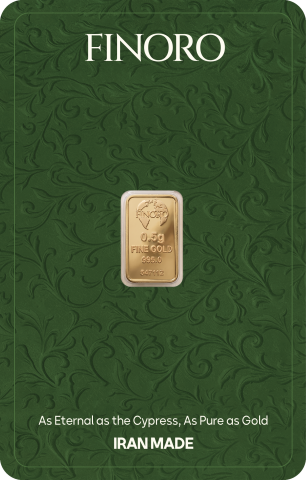
شمش طلا برای افرادی که میخواهند طلای فیزیکی با وزن و خلوص مشخص نگهداری کنند، یکی از گزینههای قابلبررسی است. برای نمونه، شمشهای فینورو با عیار 24 و خلوص اعلامشده 995 عرضه میشوند و بستهبندی امنیتی و امکان بررسی اصالت محصول از مواردی است که خریدار میتواند هنگام انتخاب بررسی کند. همچنین، شرایط ضمانت بازخرید و بازگشت 20 درصد کارمزد فروش که برای این محصولات اعلام شده است، باید پیش از خرید از نظر ضوابط، محدودیتها و شرایط اجرایی بررسی شود. این ویژگیها بهتنهایی به معنای تضمین سود یا جلوگیری از زیان ناشی از تغییر قیمت طلا نیستند.
.jpg)
سهام و صندوقهای سهامی
سهام به شما امکان میدهد در مالکیت یک شرکت مشارکت داشته باشید و از تغییر قیمت سهام یا سود تقسیمی احتمالی آن بهرهمند شوید. بااینحال، ارزش سهام میتواند تحت تأثیر عملکرد شرکت، وضعیت اقتصاد، نرخ بهره و انتظارات سرمایهگذاران افزایش یا کاهش پیدا کند.
صندوقهای سهامی نیز برای افرادی که میخواهند از طریق یک ابزار مالی متنوعتر سرمایهگذاری کنند، قابلبررسی هستند. در برخی صندوقها، سرمایه میان چندین سهم توزیع میشود و این موضوع میتواند ریسک وابستگی به یک شرکت را کاهش دهد؛ اما ریسک بازار همچنان وجود دارد و اصل سرمایه تضمینشده نیست. بنابراین، این گزینهها معمولاً برای افرادی مناسبترند که افق زمانی مشخصی دارند و میتوانند افتوخیز ارزش دارایی خود را تحمل کنند.
ملک و داراییهای درآمدزا
خرید ملک میتواند با هدف استفاده شخصی، افزایش احتمالی ارزش دارایی یا دریافت درآمد اجارهای انجام شود. بااینحال، سرمایه اولیه موردنیاز معمولاً زیاد است و هزینههای نگهداری، مالیاتها و سایر مخارج احتمالی نیز باید در محاسبات لحاظ شوند. فروش ملک هم ممکن است به زمان نیاز داشته باشد؛ بنابراین، نباید تمام سرمایه موردنیاز در کوتاهمدت را به چنین داراییای اختصاص داد.
علاوه بر ملک، برخی داراییها یا کسبوکارها نیز میتوانند درآمد ایجاد کنند، اما میزان درآمد، هزینههای اجرایی و ریسک فعالیت باید پیش از تصمیمگیری ارزیابی شود.
سپرده بانکی و ابزارهای کمریسک
سپردههای بانکی و برخی ابزارهای درآمد ثابت میتوانند برای نگهداری ذخیره اضطراری یا تأمین اهداف نزدیک مناسب باشند؛ زیرا شرایط بازده و دسترسی به پول در آنها معمولاً روشنتر از داراییهای پرنوسان است. البته باید نرخ بازده، شرایط برداشت، کارمزدها و ضوابط هر ابزار را بررسی کنید.
برای مثال، اگر قرار است شش ماه دیگر هزینهای مشخص را پرداخت کنید، قرار دادن تمام آن مبلغ در دارایی پرنوسانی مانند سهام یا طلا ممکن است شما را مجبور کند در زمان نامناسب دارایی خود را بفروشید. در چنین شرایطی، حفظ دسترسی به پول میتواند از تلاش برای کسب بازده بیشتر اهمیت بالاتری داشته باشد.
در نهایت، توزیع سرمایه میان چند نوع دارایی میتواند وابستگی به یک بازار را کاهش دهد، اما تنوعبخشی زیان را بهطور کامل از بین نمیبرد. انتخاب ترکیب مناسب باید با توجه به اهداف مالی، مدتزمان سرمایهگذاری، میزان تحمل ریسک و نیاز شما به نقدینگی انجام شود.
جدول مقایسه پسانداز و سرمایهگذاری
|
معیار مقایسه |
پسانداز |
سرمایهگذاری |
|
هدف اصلی |
امنیت مالی و تأمین هزینههای آینده |
رشد دارایی و کسب بازده |
|
ریسک |
معمولاً کمتر در ابزارهای کمریسک |
متغیر و وابسته به نوع دارایی |
|
بازده احتمالی |
معمولاً محدودتر و قابل پیشبینیتر |
امکان بازده بیشتر همراه با احتمال زیان |
|
نقدشوندگی |
معمولاً دسترسی سریعتر |
وابسته به نوع دارایی و شرایط بازار |
|
تأثیر تورم |
احتمال کاهش قدرت خرید |
امکان جبران بخشی از اثر تورم، بدون تضمین |
|
افق زمانی |
کوتاهمدت و هزینههای ضروری |
عمدتاً میانمدت و بلندمدت |
|
ابزارهای رایج |
وجه نقد و ابزارهای کمریسک |
طلا، شمش طلا، سهام، صندوقها و ملک |
|
اولویت مالی |
ایجاد پشتوانه و ذخیره اضطراری |
افزایش ثروت و مدیریت دارایی |
|
نیاز به دانش |
بودجهبندی و مدیریت هزینه |
شناخت ریسک، بازار و ویژگیهای دارایی |
|
مناسب برای |
هزینههای نزدیک و شرایط اضطراری |
اهداف بلندمدت و رشد سرمایه |
جمعبندی
پسانداز و سرمایهگذاری دو بخش مکمل مدیریت مالی هستند. پسانداز برای تأمین هزینههای ضروری، ایجاد امنیت مالی و دسترسی سریع به پول کاربرد دارد؛ درحالیکه سرمایهگذاری با پذیرش ریسک، امکان افزایش ثروت و حفظ قدرت خرید در بلندمدت را فراهم میکند. با تعیین اهداف، بودجهبندی و انتخاب داراییهای متناسب با شرایط خود، میتوانید تعادل مناسبی میان امنیت مالی و رشد سرمایه ایجاد کنید.
سوالات متداول
تفاوت پسانداز و سرمایهگذاری چیست؟
پسانداز یعنی کنار گذاشتن بخشی از درآمد برای هزینههای ضروری و اهداف آینده، درحالیکه سرمایهگذاری با هدف کسب بازده و افزایش ارزش دارایی انجام میشود و ریسک بیشتری دارد.
پسانداز بهتر است یا سرمایهگذاری؟
هر دو اهمیت دارند. پسانداز برای تأمین هزینههای ضروری و حفظ دسترسی به پول مناسب است، اما سرمایهگذاری میتواند به رشد دارایی در بلندمدت کمک کند. انتخاب بین آنها به اهداف مالی، میزان ریسکپذیری و زمان نیاز به پول بستگی دارد.
چه مقدار از درآمد ماهانه را پسانداز کنیم؟
میزان مناسب پسانداز به درآمد، هزینههای ضروری و اهداف مالی بستگی دارد. میتوانید با کنار گذاشتن 10 تا 20 درصد درآمد شروع کنید و در صورت امکان، این سهم را بهتدریج افزایش دهید.
با درآمد کم چگونه پسانداز کنیم؟
ابتدا هزینههای ضروری و غیرضروری را مشخص کنید، سپس حتی مبلغ کمی از درآمد را بهصورت منظم کنار بگذارید. انتقال پسانداز بلافاصله پس از دریافت حقوق، به ایجاد این عادت کمک میکند.
برای شروع سرمایهگذاری به چه مقدار پول نیاز داریم؟
مبلغ لازم به نوع دارایی و حداقل سرمایه موردنیاز آن بستگی دارد. برخی صندوقهای سرمایهگذاری و محصولات طلای گرمی امکان شروع با مبالغ کمتر را فراهم میکنند؛ بااینحال، بهتر است ابتدا ذخیره اضطراری مناسبی داشته باشید.
آیا پسانداز در شرایط تورمی کار درستی است؟
بله، پسانداز برای هزینههای ضروری و اتفاقات پیشبینینشده اهمیت دارد. بااینحال، نگهداری تمام دارایی بهصورت نقدی در بلندمدت میتواند قدرت خرید را کاهش دهد؛ بنابراین بهتر است بخشی از پول متناسب با اهداف و ریسکپذیری، سرمایهگذاری شود.
بهترین زمان برای شروع سرمایهگذاری چه زمانی است؟
زمان مناسب به شرایط مالی، قیمت داراییها و افق سرمایهگذاری بستگی دارد. بهتر است پس از مدیریت بدهیهای پرهزینه و ایجاد ذخیره اضطراری، با برنامه مشخص و متناسب با توان مالی خود شروع کنید.
برای پسانداز و سرمایهگذاری، طلا بهتر است یا سپرده بانکی؟
سپرده بانکی برای نگهداری پول و دسترسی به آن در زمان نیاز کاربرد دارد، درحالیکه طلا میتواند گزینهای برای سرمایهگذاری بلندمدت باشد. قیمت طلا نوسان دارد و انتخاب هر روش باید با توجه به هدف مالی، بازده موردانتظار و ریسک انجام شود.
آیا خرید شمش طلا برای سرمایهگذاری مناسب است؟
شمش طلا میتواند برای افرادی که قصد نگهداری طلای فیزیکی با وزن و خلوص مشخص را دارند، گزینهای قابلبررسی باشد. پیش از خرید باید اصالت، عیار، هزینههای معامله، اختلاف قیمت خریدوفروش و شرایط بازخرید را بررسی کنید.
برای سرمایهگذاری کمریسک چه گزینههایی وجود دارد؟
سپردههای بانکی و برخی صندوقهای درآمد ثابت معمولاً نوسان کمتری نسبت به داراییهایی مانند سهام دارند. بااینحال، باید شرایط هر گزینه را بررسی کنید؛ زیرا ریسک، بازده و میزان نقدشوندگی آنها متفاوت است.
چرا باید قبل از سرمایهگذاری ذخیره اضطراری داشته باشیم؟
ذخیره اضطراری برای هزینههای پیشبینینشده مانند درمان، تعمیر خودرو یا کاهش درآمد استفاده میشود. داشتن مبلغی معادل 3 تا 6 ماه هزینههای ضروری میتواند از فروش عجولانه داراییهای سرمایهگذاری در زمان نامناسب جلوگیری کند.
چگونه ریسک سرمایهگذاری را کاهش دهیم؟
برای کاهش ریسک، داراییها را متناسب با اهداف و افق زمانی خود انتخاب کنید، سرمایه را فقط به یک بازار اختصاص ندهید و هزینهها و شرایط خریدوفروش را بررسی کنید. تنوعبخشی میتواند ریسک را کاهش دهد، اما از زیان بهطور کامل جلوگیری نمیکند.
هنوز نظری ثبت نشده است.